Hinweis: Einige Links in diesem Artikel sind Affiliate-Links (mit * gekennzeichnet). Wenn du über diese Links einkaufst oder über einen Vergleichsrechner abschließt, erhalten wir eine kleine Provision von unseren Partnern (u.a. Amazon, Contorion, financeAds). Für dich ändert sich am Preis nichts. So finanzieren wir diesen Ratgeber.
Inhaltsverzeichnis
Was ändert sich 2027 für Handwerksbetriebe? Fristen, Zahlen und To-dos
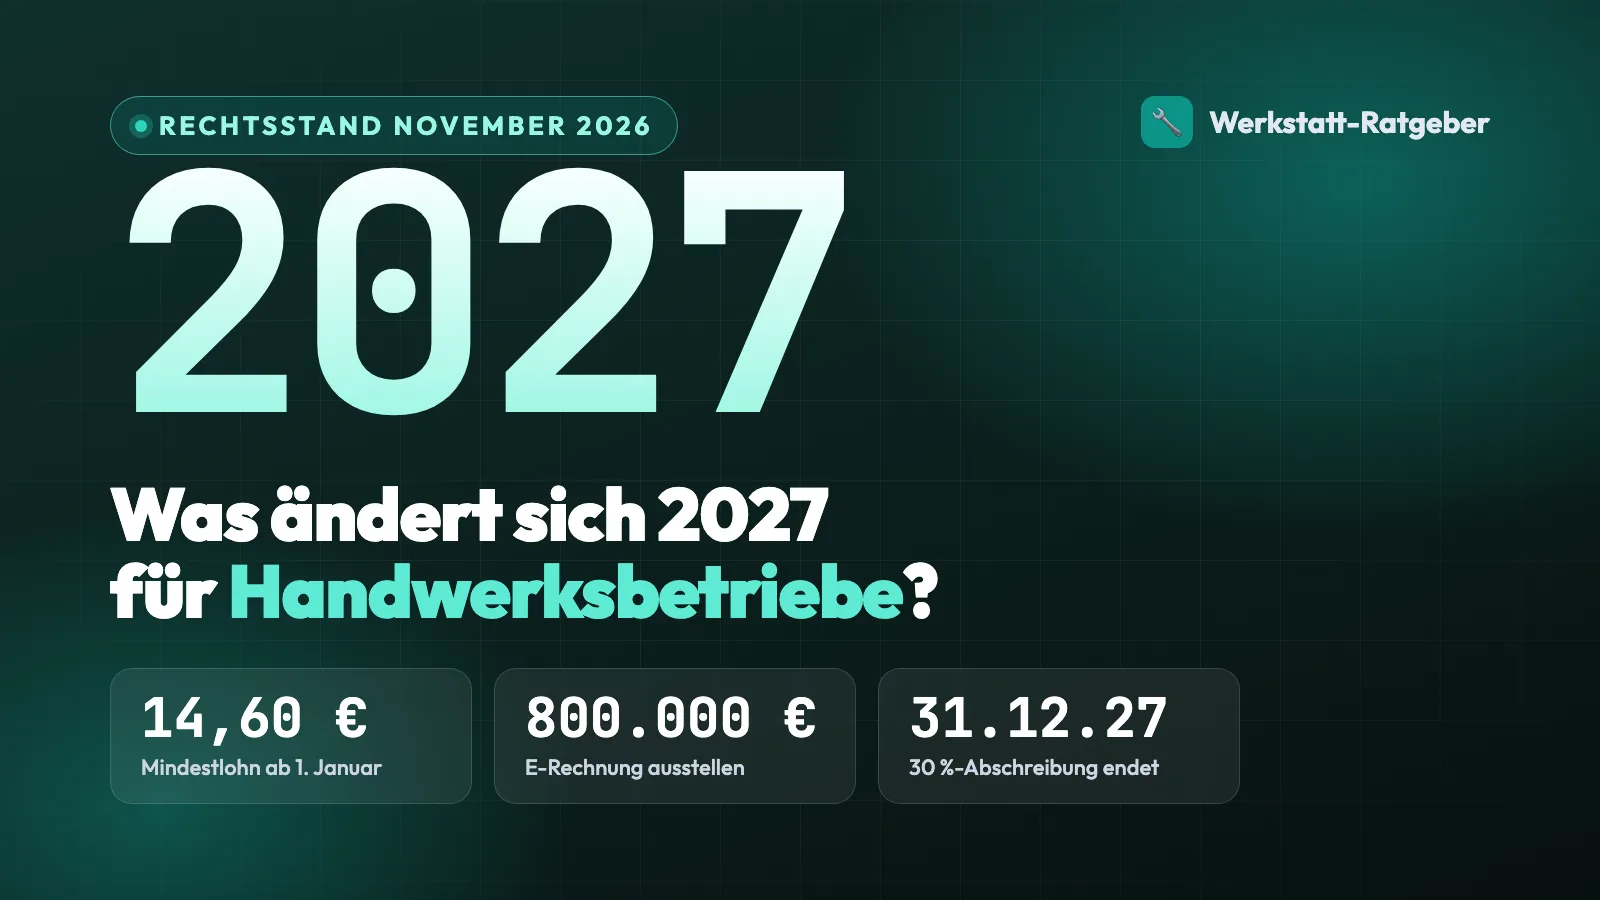
Höherer Mindestlohn, E-Rechnung für die größeren Betriebe, ein kleinerer Handwerkerbonus für deine Kunden und das letzte Jahr der 30-%-Abschreibung: 2027 bringt für Handwerksbetriebe eine Reihe von Stichtagen, die direkt in Kalkulation, Lohnabrechnung und Investitionsplanung greifen. Dieser Überblick sortiert sie nach dem, was beschlossen ist, was als Regierungsentwurf auf dem Weg ist und was nur politischer Plan bleibt.
Rechtsstand: November 2026. Jede Angabe trägt ihren Status. „Gilt" heißt: Gesetz oder Verordnung ist in Kraft oder beschlossen. „Geplant" heißt: Regierungsentwurf im Bundestag, Änderungen möglich. Dieser Artikel ordnet ein und ersetzt keine Steuer- oder Rechtsberatung. Wir aktualisieren ihn, sobald der Bundesrat im Dezember über die offenen Vorhaben entschieden hat.
Schnelle Antwort
Die Änderungen 2027 für Handwerksbetriebe sind vor allem: der Mindestlohn steigt am 1. Januar 2027 auf 14,60 € je Stunde, die Minijob-Grenze auf 633 € im Monat und die Azubi-Mindestvergütung auf 764 €. Betriebe mit mehr als 800.000 € Umsatz im Jahr 2026 müssen ab Januar E-Rechnungen ausstellen. Der Investitionsbooster mit bis zu 30 % Abschreibung endet am 31. Dezember 2027. Geplant, aber noch nicht verabschiedet, sind ein kleinerer Handwerkerbonus (15 % statt 20 %, höchstens 900 € statt 1.200 €) und eine Registrierkassenpflicht ab 2028 für Betriebe mit mehr als 100.000 € Umsatz. Für Holzbetriebe gilt die EU-Entwaldungsverordnung bereits ab dem 30. Dezember 2026.
Die Stichtage 2027 auf einen Blick
gilt = beschlossen oder in Kraft · geplant = Regierungsentwurf, noch nicht verabschiedet. Rechtsstand: November 2026.
- 31.12.2026Letzter Tag für den vollen Handwerkerbonus jetztgeplantBis Jahresende zahlen Kunden Handwerkerleistungen noch mit 20 % Steuerermäßigung (max. 1.200 €). Ab 2027 sind 15 % und 900 € geplant.
- 01.01.2027Mindestlohn 14,60 € · Minijob 633 € · Azubi-Mindestvergütung 764 € giltLohnkosten steigen um 0,70 € je Stunde. Minijob-Grenze und Ausbildungsvergütung ziehen mit.
- 01.01.2027E-Rechnung ausstellen: Betriebe über 800.000 € Umsatz giltWer 2026 mehr als 800.000 € Gesamtumsatz hatte, muss B2B-Rechnungen als E-Rechnung ausstellen. Alle anderen ab 2028.
- 01.01.2027Neue Sozialversicherungs-Rechengrößen giltBeitragsbemessungsgrenze Krankenversicherung 6.375 €, Rentenversicherung 8.850 € im Monat.
- 20.01.2027EU-Maschinenverordnung gilt giltWer Maschinen baut oder wesentlich umbaut, trägt Herstellerpflichten nach der neuen Verordnung (EU) 2023/1230.
- 30.06.2027EU-Entwaldungsverordnung für Kleinbetriebe giltSorgfaltspflichten für Holz und Holzprodukte gelten dann auch für Klein- und Kleinstunternehmen.
- 31.12.2027Investitionsbooster läuft aus giltLetzter Anschaffungstag für die degressive Abschreibung von bis zu 30 % pro Jahr.
- 01.01.2028E-Rechnung für alle · Registrierkasse ab 100.000 € Umsatz geplantAusstellungspflicht für jeden Betrieb. Die geplante Kassenpflicht misst sich am Umsatz des Jahres 2027.
Wie hoch ist der Mindestlohn 2027 und was kostet das den Betrieb?
Gilt. Zum 1. Januar 2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € brutto je Stunde. Das ist die zweite Stufe der Fünften Mindestlohnanpassungsverordnung, die die Bundesregierung 2025 auf Vorschlag der Mindestlohnkommission erlassen hat. Eine erneute Erhöhung ist damit erst für 2028 Thema.
Für die Kalkulation heißt das bei einer Vollzeitkraft mit 173 Stunden im Monat: 121 € mehr Bruttolohn, dazu rund 21 % Arbeitgeberanteil zur Sozialversicherung, zusammen etwa 146 € je Monat und Beschäftigtem. Wer zehn Helfer zum Mindestlohn beschäftigt, trägt 2027 rund 17.500 € mehr Personalkosten im Jahr. Dieser Betrag gehört in den Stundenverrechnungssatz, bevor die ersten Angebote für 2027 rausgehen. Den aktuellen Satz rechnest du mit dem Stundenverrechnungssatz-Rechner nach, die Vollkosten je Kopf mit dem Mitarbeiterkosten-Rechner.
Zwei Werte ziehen automatisch mit:
- Minijob-Grenze: 633 € im Monat (7.596 € im Jahr). Sie ist seit Oktober 2022 an den Mindestlohn gekoppelt: 130 Stunden Mindestlohn geteilt durch drei Monate. Das Stundenbudget bleibt damit gleich, rund 43 Stunden im Monat. Wer Aushilfen bisher knapp unter 603 € beschäftigt hat, kann die Stunden beibehalten; der Lohn steigt.
- Mindestausbildungsvergütung: 764 € im ersten Ausbildungsjahr für Ausbildungsverträge, die 2027 beginnen (902 € im zweiten, 1.031 € im dritten, 1.070 € im vierten Jahr). Bekannt gemacht im Bundesgesetzblatt 2026 I Nr. 287. Maßgeblich ist das Jahr des Ausbildungsbeginns; Verträge aus 2026 behalten ihre Staffel. Tarifgebundene Betriebe liegen ohnehin darüber, nicht tarifgebundene dürfen den Branchentarif um höchstens 20 % unterschreiten.
Wer muss ab 2027 E-Rechnungen ausstellen?
Gilt. Seit 2025 muss jeder Betrieb E-Rechnungen empfangen können. Ab dem 1. Januar 2027 kommt die Pflicht zum Ausstellen dazu, zunächst für Betriebe, deren Gesamtumsatz im Jahr 2026 über 800.000 € lag. Betroffen sind Rechnungen an andere Unternehmen im Inland. Alle übrigen Betriebe folgen am 1. Januar 2028. Zwei Ausnahmen bleiben dauerhaft: Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen ausstellen, und Kleinbetragsrechnungen bis 250 € brutto dürfen weiter als Papier oder PDF gehen. Rechnungen an Privatkunden sind nicht betroffen.
Der Zentralverband des Deutschen Handwerks hat im Juni 2026 einen Aufschub gefordert. Die Bundesregierung hat darauf geantwortet, dass sie wegen der langen Übergangsfristen keine Verschiebung für erforderlich hält. Das Bundesfinanzministerium hat am 15. Oktober 2026 ergänzende Hinweise veröffentlicht, die die Pflicht erläutern und nicht verschieben. Planen solltest du also mit dem 1. Januar 2027.
Ein PDF per E-Mail ist keine E-Rechnung im Sinne des Gesetzes. Gefordert ist ein strukturiertes Format nach der Norm EN 16931, in der Praxis ZUGFeRD oder XRechnung. Was das für dein Rechnungsprogramm bedeutet, welche Pflichtangaben eine E-Rechnung tragen muss und wie die Umstellung in zwölf Wochen gelingt, steht im Ratgeber E-Rechnung-Pflicht für Handwerker: Fristen 2025, 2027, 2028 und im E-Rechnung-Check.
Was ändert sich 2027 bei Sozialversicherung und Krankenkasse?
Vom Kabinett beschlossen, Zustimmung des Bundesrats steht aus. Das Bundeskabinett hat am 7. Oktober 2026 die Sozialversicherungs-Rechengrößen 2027 beschlossen; der Bundesrat befasst sich voraussichtlich am 20. November damit. Die wichtigsten Werte für die Lohnabrechnung:
| Rechengröße 2027 | monatlich | jährlich |
|---|---|---|
| Beitragsbemessungsgrenze Krankenversicherung | 6.375 € | 76.500 € |
| Beitragsbemessungsgrenze Pflegeversicherung (geltendes Recht; 6.375 € nur mit dem geplanten Pflegeneuordnungsgesetz) | 6.075 € | 72.900 € |
| Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung | 8.850 € | 106.200 € |
| Versicherungspflichtgrenze Krankenversicherung | 7.012,50 € | 84.150 € |
| Bezugsgröße | 4.130 € | 49.560 € |
Die Beitragsbemessungsgrenze in der Krankenversicherung steigt 2027 um 300 € im Monat stärker als die Lohnentwicklung hergibt; das ist eine gesetzlich festgelegte Sonderanhebung. Für Beschäftigte oberhalb dieser Grenze zahlt der Betrieb entsprechend mehr Arbeitgeberanteil.
Bei den Beitragssätzen bleibt es nach heutigem Stand ruhig: Rentenversicherung 18,6 %, Arbeitslosenversicherung 2,6 %, Pflegeversicherung 3,6 %. Der durchschnittliche Zusatzbeitrag der Krankenkassen liegt 2027 bei 2,9 %, so viel wie 2026; das Bundesgesundheitsministerium hat den Wert am 30. Oktober 2026 amtlich bekannt gemacht. Die einzelnen Kassen legen ihren Satz selbst fest, viele liegen über dem Durchschnitt. Hebt deine Kasse an, haben du und deine Mitarbeiter ein Sonderkündigungsrecht.
Geplant: Das Pflegeneuordnungsgesetz (Kabinettsbeschluss vom 30. September 2026) soll den Kinderlosenzuschlag in der Pflegeversicherung zum 1. Januar 2027 von 0,6 auf 0,9 Prozentpunkte anheben; Kinderlose zahlen dann 4,5 % statt 4,2 %. Den Zuschlag trägt der Beschäftigte allein, für die Lohnabrechnung ist er trotzdem einzuplanen.
Sinkt der Handwerkerbonus 2027 wirklich?
Geplant, nicht verabschiedet. Der Regierungsentwurf zum Einkommensteuerreformgesetz 2027 (Bundestags-Drucksache 21/8235, Kabinettsbeschluss vom 2. September 2026) kürzt die Steuerermäßigung für Handwerkerleistungen in § 35a Abs. 3 EStG: von 20 % auf 15 % der Arbeitskosten und vom Höchstbetrag 1.200 € auf 900 € pro Jahr. Der Bundesrat hat in seiner Stellungnahme vom 16. Oktober 2026 diese Kürzung nicht beanstandet; die Verkündung ist für Dezember 2026 geplant. Haushaltsnahe Dienstleistungen und Minijobs im Haushalt (§ 35a Abs. 1 und 2) bleiben unverändert.
Für dich ist das vor allem ein Verkaufsargument für die nächsten Wochen: Ein Privatkunde, der 6.000 € Arbeits-, Maschinen- und Fahrtkosten bezahlt, spart 2026 noch 1.200 € Einkommensteuer, 2027 nur 900 €. Es zählt das Jahr der Zahlung, und der Bonus setzt eine Rechnung plus Überweisung voraus, Barzahlung wird nicht anerkannt. Deshalb lohnt es sich, Kunden offen darauf hinzuweisen, dass Rechnungen für abgeschlossene Arbeiten bis zum 31. Dezember 2026 überwiesen sein sollten, falls das Gesetz so kommt. Materialkosten sind wie bisher nicht begünstigt, deshalb gehört die Aufteilung in Arbeits- und Materialkosten weiterhin auf jede Privatkundenrechnung.
Was plant die Einkommensteuerreform 2027 sonst noch?
Geplant, nicht verabschiedet. Derselbe Entwurf enthält weitere Punkte, die Handwerksbetriebe und ihre Beschäftigten betreffen:
- Grundfreibetrag steigt auf 12.564 € (2027) und 12.900 € (2028). Das wirkt bei Einzelunternehmern direkt auf die Einkommensteuer.
- Arbeitnehmer-Pauschbetrag steigt auf 1.430 €.
- Minijob-Pauschsteuer steigt von 2 % auf 5 %. Das zahlt der Arbeitgeber: Bei einem 633-€-Minijob sind das 31,65 € statt 12,66 € im Monat, also rund 228 € mehr im Jahr je Minijobber. Zusammen mit dem höheren Mindestlohn wird die Aushilfe 2027 spürbar teurer.
- Zuschläge für Sonn- und Feiertagsarbeit sollen bis zu einem Grundlohn von 75 € je Stunde steuerfrei bleiben (bisher 50 €); für Nachtarbeit bleibt es bei 50 €. Der Bundesrat hat gebeten, auf diese Anhebung zu verzichten, hier ist also noch Bewegung drin.
Die Anhörung im Finanzausschuss hat am 4. November 2026 stattgefunden, die zweite und dritte Lesung im Bundestag und die Zustimmung des Bundesrats stehen aus. Sobald das Gesetz verkündet ist, ziehen wir die Zahlen hier nach.
Warum 2027 das letzte Jahr für den Investitionsbooster ist
Gilt. Mit dem Investitionssofortprogramm vom Juli 2025 kam die degressive Abschreibung zurück: bis zu 30 % pro Jahr, höchstens das Dreifache der linearen Abschreibung, für bewegliche Wirtschaftsgüter, die zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft werden. Reine Elektrofahrzeuge bekommen in diesem Zeitraum zusätzlich eine Sonderabschreibung von 75 % im Anschaffungsjahr.
Ein Beispiel: Eine Maschine für 60.000 € netto mit zehn Jahren Nutzungsdauer bringt linear 6.000 € Abschreibung im ersten Jahr. Degressiv sind es 18.000 €, also 12.000 € mehr Gewinnminderung im Anschaffungsjahr, bei Kauf im Januar; wer später im Jahr anschafft, schreibt monatsgenau anteilig ab. Unterm Strich ist das eine Steuerstundung, abgeschrieben wird insgesamt derselbe Betrag. Wer eine Anschaffung ohnehin für 2028 geplant hat, prüft mit dem Steuerberater, ob sie ins Jahr 2027 passt. Die Wirkung hängt vom Gewinn ab; im Verlustjahr bringt die höhere Abschreibung wenig. Rechne Varianten im Abschreibungsrechner durch, die Hintergründe stehen im Ratgeber Investitionsbooster: 30 % Sofortabschreibung.
Kommt 2027 die Registrierkassenpflicht?
Geplant für 2028. Der Koalitionsvertrag hatte eine Kassenpflicht ab 2027 angekündigt. Der Regierungsentwurf vom 23. September 2026 (kurz „Zweites Kassengesetz") setzt den Start auf 2028: Betriebe mit mehr als 100.000 € Gesamtumsatz im Kalenderjahr müssen dann ein elektronisches Kassensystem mit zertifizierter technischer Sicherheitseinrichtung (TSE) einsetzen. Wer die Grenze schon 2026 überschreitet, wäre ab dem 1. Januar 2028 betroffen; wer sie erstmals 2027 überschreitet, ab dem 1. Juli 2028. Betriebe mit weniger als 12.000 € Barumsatz im Jahr sollen ausgenommen bleiben, Verstöße sollen bis zu 25.000 € Bußgeld kosten können. Der Bundesrat nimmt bis zum 20. November 2026 Stellung, der Bundestag berät parallel.
Für Handwerksbetriebe mit Ladengeschäft, Werksverkauf oder Barzahlern auf der Baustelle heißt das: Wer 2026 über 100.000 € Umsatz liegt und mehr als 12.000 € bar einnimmt, plant 2027 die Umstellung auf eine TSE-Kasse. Die Papier-Bonpflicht soll ab 2028 durch einen digitalen Beleg ersetzt werden.
Was kostet CO2 im Jahr 2027?
ETS 2 gilt ab 2028, nationaler Korridor vom Bundestag beschlossen. Der europäische Emissionshandel für Heizen und Verkehr (ETS 2) startet erst 2028; die Verschiebung um ein Jahr ist seit April 2026 geltendes EU-Recht (Verordnung (EU) 2026/667). Für 2027 bleibt es beim nationalen Brennstoffemissionshandel: Der Bundestag hat am 15. Oktober 2026 beschlossen, den Preiskorridor von 55 bis 65 € je Tonne CO2 auf 2027 zu verlängern; der Bundesrat und die Verkündung stehen noch aus. Diesel, Benzin, Heizöl und Erdgas tragen diesen Aufschlag weiter; ein Preissprung ist für 2027 damit sehr unwahrscheinlich, frühestens 2028 gilt der europäische Marktpreis.
Für die Fuhrpark-Kalkulation reicht 2027 also der bisherige Ansatz. Die Fahrtkosten je Einsatz rechnest du mit dem Fahrtkostenrechner.
Welche EU-Regeln treffen 2027 einzelne Gewerke?
Gilt. Drei europäische Verordnungen erreichen 2027 ihre Anwendungstermine. Sie betreffen nicht jeden Betrieb, aber die betroffenen Gewerke sollten die Daten kennen.
Maschinenbau, Metallbau, Sondermaschinen: 20. Januar 2027. Die EU-Maschinenverordnung (EU) 2023/1230 löst die Maschinenrichtlinie ab. Hersteller müssen Cybersicherheit und digitale Betriebsanleitungen berücksichtigen, und wer eine vorhandene Maschine wesentlich verändert, etwa durch Umbau mit neuen Gefährdungen, gilt selbst als Hersteller mit allen Pflichten zur Konformitätsbewertung und CE-Kennzeichnung. Maschinen, die vor dem Stichtag in Verkehr gebracht wurden, genießen Bestandsschutz.
Schreiner, Zimmerer, Holzbau: 30. Dezember 2026. Die EU-Entwaldungsverordnung (EUDR) verlangt Sorgfaltspflichten und eine Erklärung für Rohstoffe wie Holz, Kaffee oder Kautschuk, die in Verkehr gebracht werden. Große und mittlere Unternehmen sind ab dem 30. Dezember 2026 dran, Klein- und Kleinstunternehmen grundsätzlich ab dem 30. Juni 2027. Für Holz und Holzerzeugnisse gilt diese Schonfrist jedoch nicht: Artikel 38 der Verordnung legt für sie auch bei Kleinbetrieben den 30. Dezember 2026 fest. Wer Holz selbst importiert oder als Erster in der EU in Verkehr bringt, muss bis dahin seine Sorgfaltspflichten organisieren. Wer Holz vom deutschen Händler kauft und weiterverarbeitet, trägt als nachgelagerter Betrieb nur reduzierte Pflichten, vor allem die Nachweise der Lieferkette aufzubewahren. Im Zweifel klärt die Kammer die Einstufung.
SHK, Elektro, Bau: 1. Januar 2027. Das Gebäudemodernisierungsgesetz, das seit dem 29. Juli 2026 das frühere Gebäudeenergiegesetz ersetzt (BGBl. 2026 I Nr. 226), setzt zum 1. Januar 2027 weitere Regelungen in Kraft, vor allem zur Umsetzung der EU-Gebäuderichtlinie; weitere Stufen folgen 2028 und 2030. Der Einbau und Betrieb von Öl- und Gasheizungen bleibt möglich; neu eingebaute Anlagen müssen nach § 43 ab 2029 mindestens 10 % biogene Brennstoffe nutzen, 2030 sind es 15 %, 2035 30 % und 2040 60 %. Für Betriebe, die planen und beraten, lohnt sich der Blick ins BBSR-Portal zum Gesetz, bevor die ersten Projekte 2027 angeboten werden.
Kälte- und Klimatechnik, Wärmepumpen: 1. Januar 2027. Nach Anhang IV der F-Gase-Verordnung (EU) 2024/573 dürfen ab dem 1. Januar 2027 bestimmte neue Geräte mit Kältemitteln ab einem GWP von 150 nicht mehr erstmals in Verkehr gebracht werden: Luft-Wasser-Splitgeräte bis 12 kW sowie Monoblock-Klimageräte und -Wärmepumpen bis 50 kW. Das trifft das verbreitete R32 (GWP 675). Es ist ein Verbot des Inverkehrbringens, kein Einbauverbot: Lagerware und installierte Anlagen sind nicht betroffen, und wo Sicherheitsanforderungen am Aufstellort es erfordern, gelten Ausnahmen. Luft-Luft-Splitklimageräte bis 12 kW folgen erst 2029.
Was 2027 nicht kommt: sechs Mythen aus Blogs und Social Media
Weil im Netz viel durcheinandergeht, hier die Punkte, die nicht zum 1. Januar 2027 kommen:
- Elektronische Zeiterfassung als Pflicht. Es gibt nur einen Referentenentwurf des Bundesarbeitsministeriums vom Juni 2026, ohne Kabinettsbeschluss. Geltend bleibt die Rechtsprechung des Bundesarbeitsgerichts von 2022: erfassen ja, Form frei. Details im Ratgeber Arbeitszeitgesetz für Handwerker.
- Rentenversicherungspflicht für Selbstständige. Die Alterssicherungskommission hat sie im Juni 2026 empfohlen, die Koalition will sie umsetzen. Ein Gesetzentwurf liegt bis heute nicht vor. Wer 2027 gründet, sollte das Thema beobachten, muss aber nicht mit einer Pflicht zum Jahreswechsel rechnen.
- E-Rechnung für alle. 2027 gilt die Ausstellungspflicht nur für Betriebe mit mehr als 800.000 € Umsatz 2026. Alle anderen folgen 2028, Kleinunternehmer gar nicht.
- EU-CO2-Preis. Der ETS 2 startet 2028, 2027 gilt der nationale Korridor.
- Registrierkassenpflicht. Der Entwurf nennt 2028: ab 1. Januar 2028 für Betriebe, die schon 2026 über 100.000 € Umsatz liegen, ab 1. Juli 2028 für Betriebe, die die Grenze erstmals 2027 überschreiten.
- „EUDR für kleine Holzbetriebe erst Mitte 2027." Für Holz und Holzerzeugnisse gilt der 30. Dezember 2026 auch für Klein- und Kleinstbetriebe.
Checkliste: Das erledigst du bis zum Jahreswechsel
- Stundenverrechnungssatz 2027 mit 14,60 € Mindestlohn und den neuen Beitragsbemessungsgrenzen neu rechnen; Angebote mit Ausführung 2027 nur mit neuem Satz kalkulieren.
- Minijob-Verträge prüfen: Stundenzahl anpassen oder Verdienstgrenze 633 € ausschöpfen; Mehrkosten durch die geplante 5-%-Pauschsteuer einplanen. Branchenmindestlöhne beachten, etwa 15,49 € im Elektrohandwerk und 17,10 € für Dachdecker-Gesellen ab Januar.
- Ausbildungsverträge 2027 mit mindestens 764 € im ersten Jahr aufsetzen.
- Umsatz 2026 hochrechnen: Über 800.000 €? Dann E-Rechnung-Ausgang bis Dezember testen (Format, Leitweg, Empfängeradressen). Darunter? Trotzdem 2027 umstellen, 2028 kommt sicher.
- Privatkunden informieren: Rechnungen für fertige Arbeiten bis 31. Dezember 2026 zahlen lassen, solange der volle Handwerkerbonus gilt; Arbeits- und Materialkosten getrennt ausweisen.
- Investitionen 2027 terminieren: Maschinen und Fahrzeuge, die ohnehin anstehen, vor dem 31. Dezember 2027 anschaffen und mit dem Steuerberater degressiv abschreiben.
- Barumsätze erfassen: Liegt der Gesamtumsatz 2026 über 100.000 € und der Barumsatz über 12.000 €, 2027 ein TSE-Kassensystem auswählen (geplante Pflicht ab 1. Januar 2028).
- Gewerkespezifisch: Holzlieferkette (30. Dezember 2026), Gebäudevorgaben und Kältemittel (1. Januar), Maschinenumbauten (20. Januar) mit Kammer oder Innung durchgehen.
- Lohnabrechnung zum Januar auf die neuen Rechengrößen und den Zusatzbeitrag deiner Kasse umstellen; bei Erhöhung Kassenwechsel prüfen.
- Dezember-Update lesen: Bundesrat entscheidet über Einkommensteuerreform, Kassengesetz und Rechengrößen. Wir aktualisieren diesen Artikel und melden Änderungen im Newsletter.
Weiterführende Artikel
- E-Rechnung-Pflicht für Handwerker: Fristen 2025, 2027, 2028 im Überblick
- E-Rechnung-Versandpflicht 2027: Was Betriebe über 800.000 € jetzt tun müssen
- Investitionsbooster: 30 % Sofortabschreibung
- Arbeitszeitgesetz für Handwerker: Was wirklich gilt
- Lohnvorbereitung im Handwerk
- Finanzen-Zentrale: Konten, Kredite und Versicherungen im Vergleich
E-Rechnung für Handwerker
Der praktische Leitfaden zur Pflicht ab 2025/2027
Praxis-Recht-Redaktion
Recht, Steuern & Betriebsführung
Ähnliche Artikel

E-Rechnung-Pflicht für Handwerker: Fristen 2025, 2027, 2028 im Überblick
E-Rechnung-Pflicht einfach erklärt: Empfangspflicht seit 2025, Versandpflicht ab 2027/2028, nur B2B, Formate (XRechnung, ZUGFeRD), Ausnahmen für Kleinbeträge und Kleinunternehmer — der komplette Fahrplan für Handwerksbetriebe.

Staub im Handwerk: Gefährdungsbeurteilung, Grenzwerte & Pflichten 2026
Holz- und Quarzstaub gelten als krebserzeugend. Was Handwerksbetriebe wirklich tun müssen: Gefährdungsbeurteilung (Pflicht ab dem ersten Beschäftigten), AGW-Grenzwerte, Staubklassen L/M/H, Absaugung an der Quelle und Atemschutz — mit den aktuellen TRGS als Quelle.

Google-Unternehmensprofil für Handwerker — kostenlos lokal ganz oben
Google Unternehmensprofil für Handwerker einrichten: kostenlos in Maps und lokaler Suche ganz oben. Schritt für Schritt mit Verifizierung und Pflege-Tipps.
Quelle: werkstatt-ratgeber.de/ratgeber/aenderungen-2027-handwerk
Fragen & Kommentare
Hast du eine Frage oder Anmerkung? Schreib uns einen Kommentar.